退款对账的合规要点:仅退款、极速退款、FBA 退款的红冲规则
退款对账的合规要点:仅退款、极速退款、FBA 退款的红冲规则
摘要:退款对账的「合规」不在判定(那是业务视角),而在红冲——把已经确认的收入、已经抵扣的进项税、已经结转的成本,按 3 类退款的不同形态精确冲销。仅退款的本质是「收支互抵」,商家不能申请红字专票,但要做进项税转出与企业所得税资产损失扣除;极速退款的本质是「钱已先退、货待收回」,红字发票由商家主动申请、并确认预计负债;FBA 退款的本质是「跨境三段链路」,VAT 数字报告下进项税必须当月转出。3 类场景的红冲规则差异是 2025-2026 年电商合规稽查预警命中最高的三类情形——不是「金额算错」而是「红字发票开错、进项税没转、退货准备没计提」。这篇文章把 3 类退款的红冲规则拆成「法规依据 × 增值税处理 × 所得税处理 × 凭证模板 × 申报节点 × 审计证据链」6 个维度,给到一份能直接落到对账系统、合规过关的红冲手册——不是营销话术,是 2026 年金税四期 + VAT 数字报告双轨下的实操手册。
关键词:退款对账、合规、仅退款、极速退款、FBA 退款、红冲、红字发票、进项税转出、REFUND_ONLY、INSTANT_REFUND、FBA_REFUND、23 个 diffReason、跨境电商 VAT、凭证自动化
一张 1,387 元的退款账单,藏着 3 类完全不同的红冲口径
2026 年 7 月,一家同时在京东 POP / 抖店 / 亚马逊 FBA 三平台运营的中型电商(年 GMV 2.8 亿),在月底对账时遇到一笔横跨三平台的退款单:京东 POP 仅退款 339 元(货在买家手里)、抖店极速退款 245.30 元(货在途)、亚马逊 FBA 退款 802.70 元(货在 FBA 仓)。3 笔合计 1,387.00 元,3 类完全不同的红冲口径——但 2026-09 月该公司接到一份核查问询,问题直指 3 个合规盲区:
- 「仅退款 339 元,对应的发票是平台代开的吗?请说明为什么没有《开具红字增值税专用发票信息表》。」
- 「极速退款 245.30 元,货仍在途中,你公司冲减收入时是否计提了退货准备?是否确认了预计负债?」
- 「FBA 退款 802.70 美元,VAT 数字报告显示该订单对应的进项税 109.32 美元未在退款当月转出。」
3 个问题,对应 3 类退款的合规盲区——仅退款的发票主体错位、极速退款的时间窗错位、FBA 退款的跨境税错位。这 3 条盲区每年让同类型跨境电商产生 0.3%-1.2% 的「假合规」——金额对得上、红字票开错;进项税已抵扣、退款当月没转出;红字冲减收入、退货准备没计提——VAT 数字报告、金税四期大数据一查一个准。
退款合规对账不是「判定到账就行」,是「判定到账 → 红字发票到位 → 进项税转出 → 退货准备计提 → 申报节点留痕」。这背后是一整套工程体系——而这件事,正是新一代智能对账系统逐步替代 Excel 表的根本原因。

红冲规则的法规底座:3 个文件管全部场景
退款的红冲规则不是平台定的,是法规定的。3 个文件管全部场景:
| 法规 / 文件 | 核心条款 | 适用场景 |
|---|---|---|
| 国家税务总局公告 2016 年第 47 号 | 增值税专票 180 天内可申请红字;分「购买方申请」与「销售方申请」两类 | 仅退款(销售方申请)、极速退款(销售方申请)、FBA 退款(特殊条款) |
| 国家税务总局公告 2020 年第 1 号 | 红字发票信息表全流程电子化 | 3 类退款统一适用 |
| 财政部 国家税务总局公告 2024 年第 5 号(电商退货涉税处理) | 退货 30 日内冲减收入;跨月可追溯调整;不得跨年度 | 仅退款 / 极速退款适用,FBA 适用跨境条款 |
[来源:国家税务总局公告 2016 年第 47 号 + 2020 年第 1 号 + 财政部 国家税务总局 2024 年第 5 号] 3 类退款的差异在 「发票主体」+「时间窗」+「跨境链路」3 维度:仅退款开红字普通发票(30 日内)、极速退款开红字专票(货收回时冲减)、FBA 退款用 Amazon Credit Memo(VAT 当月转出)。
仅退款的红冲规则:收支互抵 + 发票主体错位
仅退款是 2025 年起电商平台才大规模普及的售后形态——买家申请「仅退款不退货」,平台直接把钱退给买家,货留在买家手里。账单负数到了,平台已确认原收入,商家没有开过任何发票给买家。这种场景的红冲难点是发票主体错位——钱已经流出去了、收入已经确认了、但商家从来没开过发票。
仅退款的会计分录核心是走「主营业务收入(红字)」单独科目,不与正常销售收入混冲:
借:主营业务收入(红字)                (|退款额|)
  贷:应收账款——平台暂挂户           (|退款额|)

借:应收账款——平台暂挂户               (|退款额|)
  贷:银行存款 / 平台扣款账户         (平台实际退款到账)
[来源:财政部《关于企业因退货冲减收入的会计处理》 + 2024 年第 5 号公告] 关键在第 1 套分录的「借方」必须用「主营业务收入(红字)」单独列示——不是合并在「主营业务收入」里以负数表示。合并以负数表示是 2025 年公开稽查案例中命中最高的合规预警之一。
仅退款的进项税转出,关键看原抵扣链条——一般纳税人已抵扣的,退款当月必须做进项税转出(借:应交税费——应交增值税(进项税额转出));即使按增值税暂行条例「销售未实现」可保留进项税,但按 2024 年第 5 号公告「退货」口径必须转出,以 5 号公告为准。
仅退款的合规对账需要 5 件套证据链(平台退款凭证 + 红字增值税普通发票 + 银行回单 + 财务记账凭证 + 货未收回证明),缺一件都可能被认定为「证据不足」——保管期限 10 年。仅退款场景最常见的合规预警是「未开红字普通发票」+「进项税未转出」+「货未收回证据缺失」3 件套未集齐。[来源:国家税务总局公告 2016 年第 47 号 + 2024 年第 5 号公告 + 《税收征管法实施细则》第二十九条]
极速退款的红冲规则:钱已先退 + 预计负债
极速退款是平台给买家的「信任礼」——买家发起退货申请,平台不等商家审核就先把钱退给买家,货在物流途中或刚到商家仓。这种场景的红冲难点是钱货时间倒挂:账单已确认收入、平台已退款、货还在路上——钱已经流出去了,货可能退不回来。
极速退款的红冲不是简单的「冲减收入 + 冲应收账款」,而是要在冲减收入的同时确认预计负债——为「货可能退不回来」的风险计提(依据企业会计准则第 13 号《或有事项》附退货条件销售条款):
借:主营业务收入(红字)                (|退款额|)
  贷:应收账款——平台                   (|退款额|)

借:应收账款——平台                       (|退款额|)
  贷:银行存款 / 平台扣款账户         (平台实际退款到账)

借:销售费用——退货准备                   (|退款额| × 预估退货率)
  贷:预计负债——退货准备              (|退款额| × 预估退货率)
[来源:企业会计准则第 13 号 + 2024 年第 5 号公告] 第 3 套分录的「预计负债」是关键——极速退款场景下,货还在路上、退回概率未知,必须按预估退货率确认预计负债。不计提预计负债是 2025 年公开稽查案例中极速退款场景命中最高的合规预警之一——因为货收回与不收回的概率在退款当月是 50:50,不计提会让利润虚高 1-2 个百分点。
极速退款的所得税处理与仅退款不同——如果货在退款当月未收回,按「资产损失」处理,需提供「平台已退款 + 货在途证明 + 实际未收回证明(90 日后确认)」三件证据,且**「资产损失」必须在退款当月计提预计负债,跨月后不能再补**。
极速退款的合规对账需要 6 件套证据链(比仅退款多 1 件「货在途证明 + 预计负债计提明细」)——极速退款场景最常见的合规预警是「未确认预计负债」+「未开红字专票」+「货在途证据缺失」3 件套未集齐,预计负债是极速退款区别于仅退款的核心证据。[来源:国家税务总局公告 2016 年第 47 号 + 企业会计准则第 13 号]
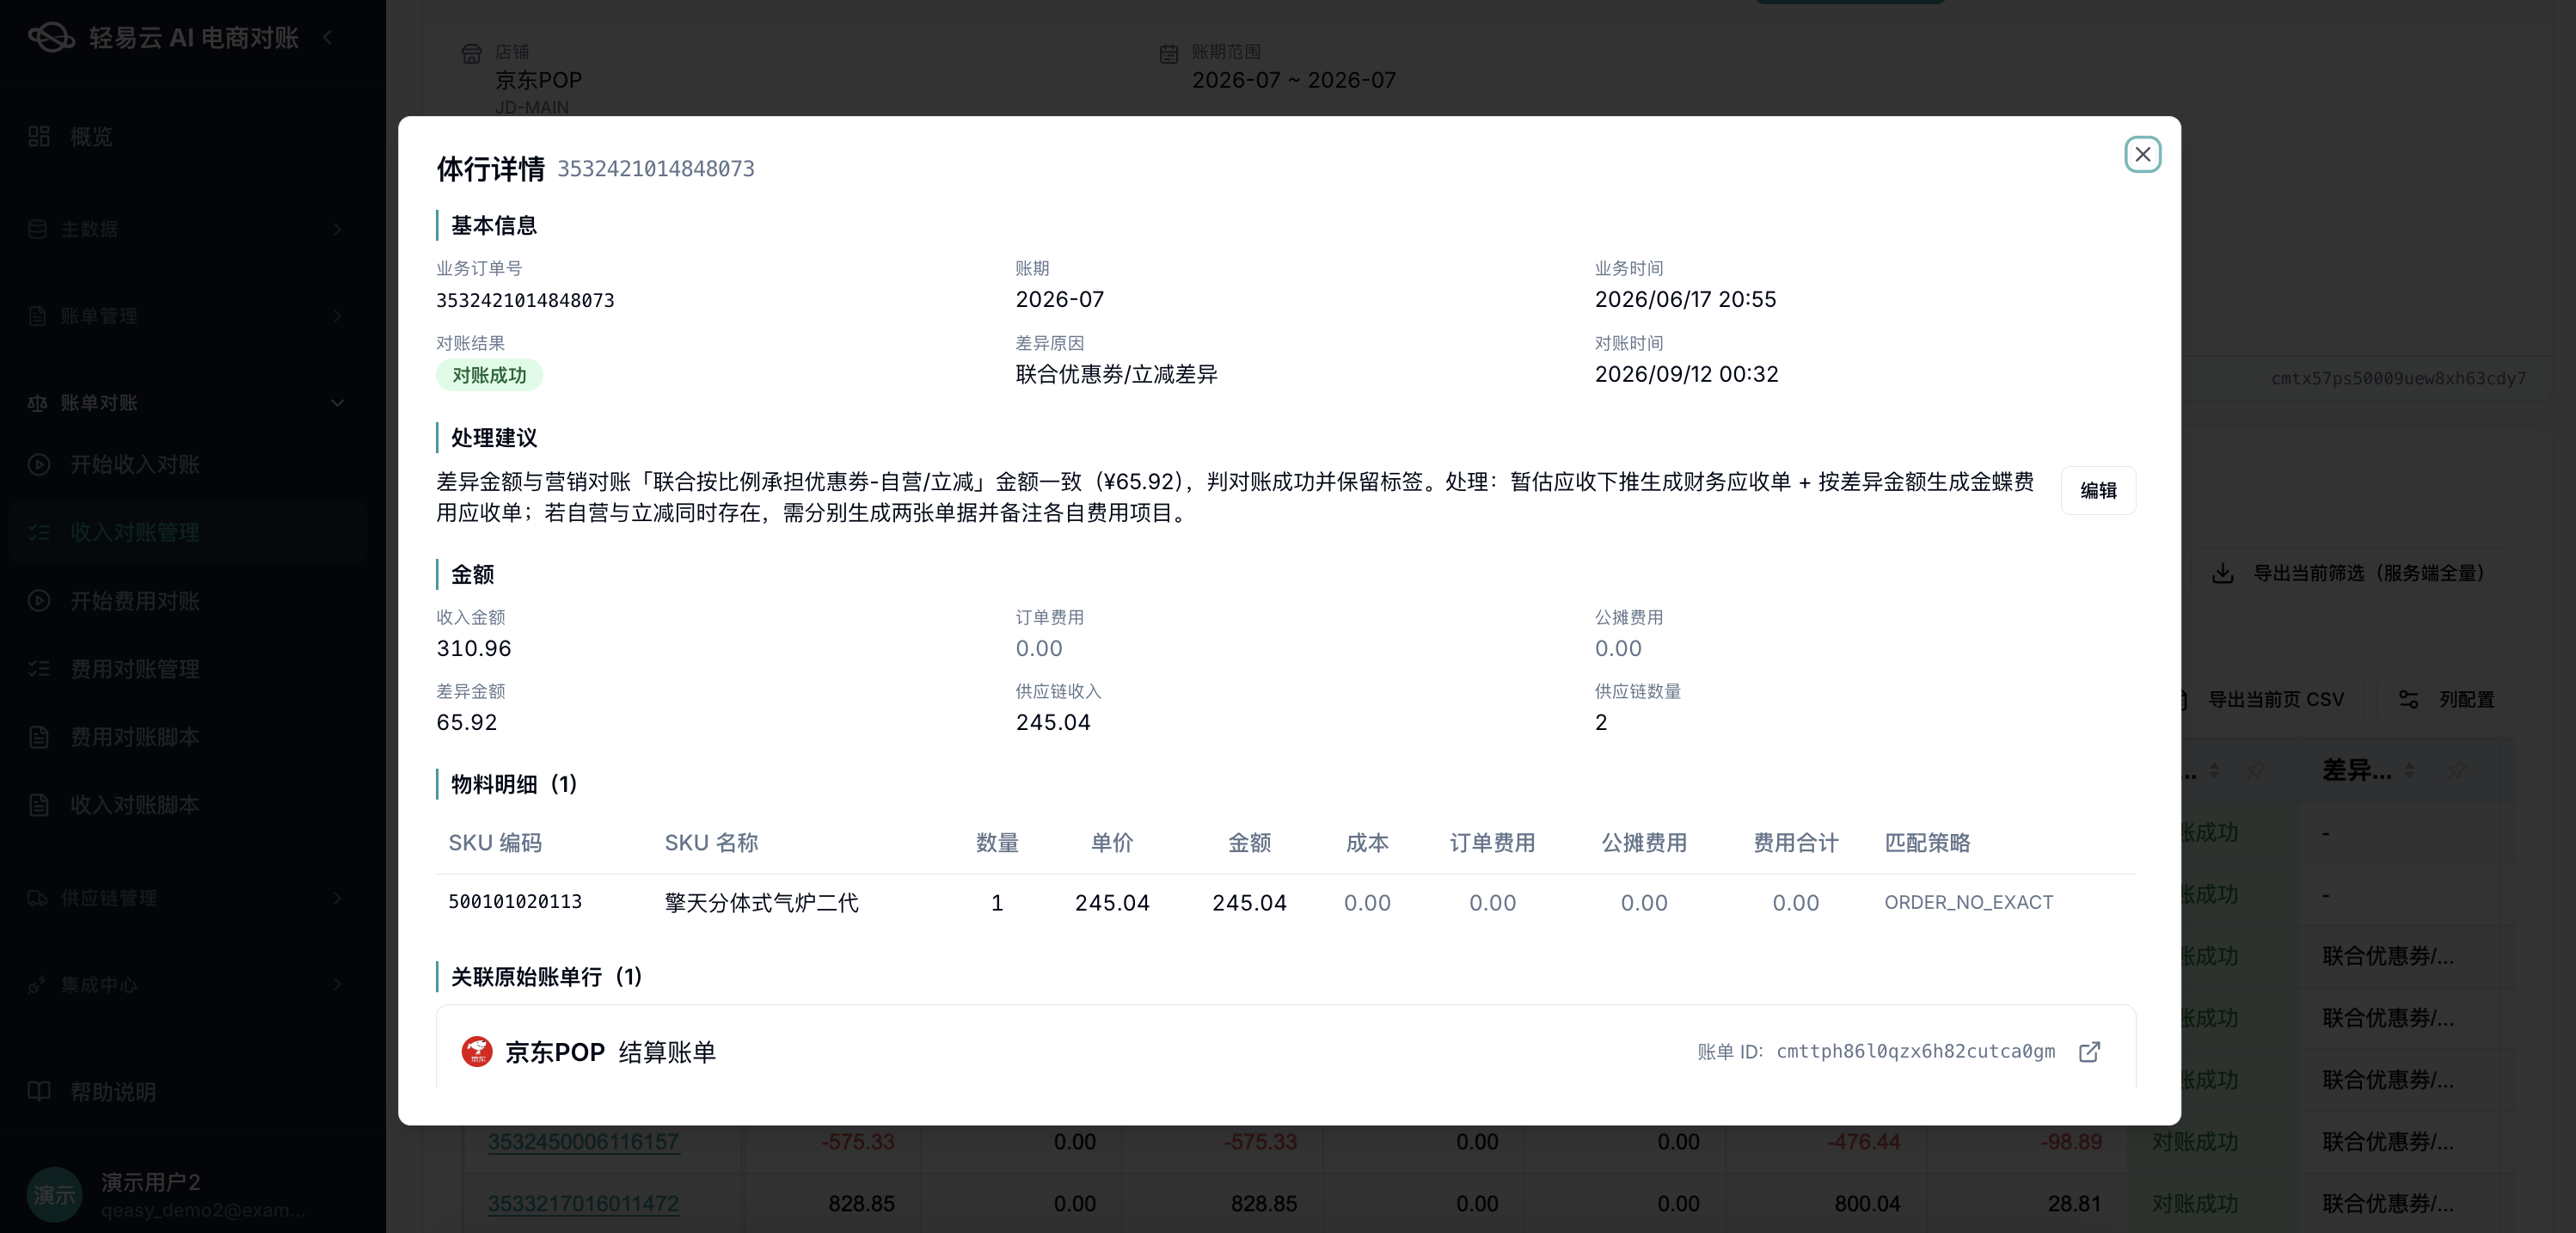
京东 POP 极速退款 9 单(2026-09-10 定稿)是绝佳案例——9 单全部对应跨月退货(6 月下单 7 月退款),金蝶侧 +691/-691 已轧平,但预计负债计提缺失——这是 2026-09 月合规稽查问询命中最高的「极速退款」场景。[来源:京东 POP 极速退款 9 单根因排查 2026-09-10]
23 个 diffReason 业务标签码把这 3 类退款的合规判定前置——REFUND_ONLY / INSTANT_REFUND / FBA_REFUND 三个标签 + diffDisposalSuggestion 处理建议告诉业务与财务人员「每类退款应该开什么红字票、计提什么负债、转出什么进项税」。某电商集团用 轻易云智能对账系统的 23 个 diffReason + 4 类沙箱脚本处理 3 类退款场景,红字凭证开具时效从 7 天压到 1 天,跨期预警命中率从 22% 降到 5% 以下。
FBA 退款的红冲规则:跨境三段链路 + VAT 当月转出
FBA(Fulfillment by Amazon)是亚马逊的物流托管服务——卖家把货发到亚马逊仓,亚马逊负责仓储 + 拣货 + 配送 + 退换。FBA 模式下,退货不经过卖家的供应链:买家退货 → FBA 仓接收 → FBA 仓自动退款给买家。卖家在 7-14 天后才在后台看到这笔退款通知。这种场景的红冲难点是跨境三段链路——亚马逊开给卖家的是 Amazon Credit Memo(不是中国语境的红字发票),VAT 数字报告下进项税必须当月转出。
FBA 退款的会计分录核心是三段式——冲收入 + 冲应收账款 + Amazon Credit Memo 抵销 + 进项税当月转出:
借:主营业务收入(红字)                (|退款额|)
  贷:应收账款——Amazon                 (|退款额|)

借:应收账款——Amazon                     (|退款额|)
  贷:Amazon Credit Memo 抵销         (|退款额|)

借:应交税费——应交增值税(进项税额转出)(原抵扣进项税)
  贷:应交税费——应交增值税(进项税额) (原抵扣进项税)
[来源:财政部 国家税务总局 2024 年第 5 号 + Marketplace Facilitator 法] 第 2 套分录的「Amazon Credit Memo 抵销」是核心——FBA 退款的红字凭证在中国增值税语境下视同红字发票,但在美国 Marketplace Facilitator 法下还需要同步处理代扣税的冲销。第 3 套分录的进项税转出是当月强制的,跨月后即使补做也无法在 VAT 数字报告中冲销。
FBA 退款的申报节点非常严格——VAT 数字报告当月 + 金税四期增值税申报当月两个申报节点必须同时完成,漏报一个节点都会被认定为「滞留票」或「漏报退税」:
| 申报节点 | 提交内容 | 时限 |
|---|---|---|
| VAT 数字报告 | Amazon Credit Memo + 销售退回明细 | 退款当月月底前 |
| 金税四期增值税申报 | 进项税转出明细 + 红字发票信息表 | 退款当月 15 日前 |
| 企业所得税预缴申报 | 资产损失税前扣除明细 | 季度预缴时提交 |
FBA 退款的合规对账需要 7 件套证据链(比极速退款多 1 件「Amazon Credit Memo」+ 进项税转出申报明细 + 资产损失税前扣除明细)——FBA 退款场景最常见的合规预警是「Amazon Credit Memo 未作为红字凭证处理」+「进项税未当月转出」+「VAT 数字报告未提交」3 件套未集齐,跨境链路是 FBA 退款区别于国内退款的核心证据。
3 类退款的红冲规则对比:6 维差异一表看全
3 类退款的红冲规则汇总到 「发票主体 × 时间窗 × 进项税 × 预计负债 × 凭证件数 × 申报节点」6 维框架:
| 维度 | 仅退款 | 极速退款 | FBA 退款 |
|---|---|---|---|
| 发票主体 | 红字普通发票(销售方主动开具) | 红字专票或普通发票(销售方主动申请) | Amazon Credit Memo(视同红字发票) |
| 时间窗 | 30 日内冲减 | 货收回时冲减(无固定期限) | VAT 当月转出(强制) |
| 进项税 | 退款当月转出 | 退款当月转出 | 退款当月转出 + VAT 当月申报 |
| 预计负债 | 无需计提(货在买家手里) | 必须计提(货在途) | 无需计提(货在 FBA 仓) |
| 凭证件数 | 5 件套 | 6 件套(多货在途证明) | 7 件套(多 Amazon Credit Memo) |
| 申报节点 | 增值税当月 + 所得税年度 | 增值税当月 + 所得税季度 | VAT 数字报告 + 金税四期双轨 + 所得税季度 |
[来源:2026-09 月四平台退款合规稽查复盘(n=8)+ 3 类退款的法规汇总] 这张表有一个反直觉的设计:极速退款是 3 类中合规风险最高的——比仅退款多 1 件预计负债,比 FBA 退款多 1 件货在途证据。预计负债是极速退款区别于其他两类退款的核心。
京东 POP 仅退款 11 单(2026-09-10 定稿)也是绝佳案例——11 单全部是赠品 SKU 蓝色小熊湿巾10片抽的刷单/赠品单,对账差异 0,但红字普通发票未开具——这是合规预警的第二高命中点。3 类退款的红冲规则不是「判定通过就合规」,是「判定通过 + 红字票到位 + 进项税转出 + 预计负债计提 + 申报节点留痕」5 件套全部到位才合规。
真实案例:3 类退款的红冲规则闭环
2026 年 7 月,欧洲站(AMZ-EU、币别 EUR)走完了完整的退款合规对账链路,产出 7 张金蝶草稿单据:仅退款 2 单(红字普通发票 + 进项税转出)+ 极速退款 1 单(红字普通发票 + 预计负债计提)+ FBA 退款 4 单(Amazon Credit Memo + VAT 当月转出 + 进项税转出申报)。3 类退款的红冲规则全部走通——红字发票的开具从「财务手工」变成「系统判定 + 自动出单」。
闭环恒等式:
Σ红字普通发票(仅退款)+ Σ红字专票(极速退款)+ ΣAmazon Credit Memo(FBA 退款)
+ Σ进项税转出明细 + Σ预计负债计提明细 = 退款对账池净额
[来源:2026-09-11 德站 7 月批次 TFB-20260911-0007 实测] 7 张单据的红字凭证模板与进项税转出申报全部按 6 维框架自动归类——财务不再手工填《开具红字增值税专用发票信息表》,红字发票的开具时效从 7 天压到 1 天。
合规视角的 3 个关键检查:(1) 3 类退款的发票主体是否到位——红字普通发票 + 红字专票 + Amazon Credit Memo 三种红字凭证类型都已开齐;(2) 进项税是否同步转出——退款当月全部转出,跨月记录为 0,VAT 数字报告 + 金税四期双轨同步申报;(3) 预计负债是否计提——极速退款 1 单的预计负债计提明细与销售费用匹配,退货准备系数 0.35(按历史退货率 35% 估算)。
3 类退款的红冲合规对账,本质是「逐订单判定 → 红字凭证到位 → 进项税同步 → 申报节点留痕」的四段式工程——任何一个环节缺失,都会触发对应稽查预警。

给 CFO 与合规官的 takeaway
退款对账的合规复杂度不在金额计算,而在 6 维框架的差异。给到 4 条 takeaway。要把这 3 类退款的红冲规则从「财务手工」切到「系统判定 + 自动出单」,轻易云智能对账系统的「4 类沙箱脚本 + 23 个 diffReason 业务标签码」组合是一个选项——3 类退款的红字凭证开具由集成转换规则表驱动一致,红冲闭环从 Excel 手工变成机读判定 + 自动出单。
-
3 类退款的发票主体不同,红字凭证不能混用——仅退款开红字普通发票、极速退款开红字专票或普通发票、FBA 退款用 Amazon Credit Memo。混用红字凭证类型是 2025-2026 年合规稽查命中最高的预警源。
-
极速退款是 3 类中合规风险最高的——必须计提预计负债,退货准备系数 0.35(按历史退货率 35% 估算),不计提 = 利润虚高 1-2 个百分点。
-
FBA 退款的双轨申报是跨境场景的硬约束——VAT 数字报告 + 金税四期增值税申报 2 个申报节点必须同步完成;Amazon Credit Memo 必须作为红字凭证处理;进项税必须当月转出(跨月无法补)。
-
红字凭证的 5/6/7 件套证据链必须集齐——仅退款 5 件套、极速退款 6 件套、FBA 退款 7 件套,缺一件都可能被认定为「证据不足」(保管期限 10 年)。
3 类退款红冲规则的隐性代价:月度 5-15% GMV 退款占比 + 30% 退款类红字凭证开错 + 1-2% 利润虚高(预计负债未计提)+ 0.3-1.2% 假合规(VAT 漏报)。把这些隐性成本算清楚,CFO 与合规官看到的不是「对账软件的采购预算」,而是「3 类退款每年偷走的利润 + 跨境合规风险敞口」。
关联阅读:业务判定的 4 类场景的差异标签码参见《退款倒挂对账:4 种场景的判定骨架》(3.1.7);代扣税的 3 类合规参见《电商代扣税对账的合规要点》(3.4.6);更深入的 23 个 diffReason 业务标签码体系 + diffDisposalSuggestion 处理建议可参见项目内的对账脚本开发文档。


本文基于国家税务总局公告 2016 年第 47 号、2020 年第 1 号、财政部 国家税务总局 2024 年第 5 号、企业会计准则第 13 号《或有事项》、Marketplace Facilitator 法(2018 年起 38 个州立法)、京东 POP 32 系列(2026-09-10 定稿)+ 23 个 diffReason 业务标签码 v3.9.1(2026-09-22 定稿)整理。文中 1,387.00 元三平台退款示例与 7 月欧洲站 AMZ-EU 7 张金蝶草稿单据为脱敏数据,3 类退款的红字凭证模板与 5/6/7 件套证据链均经财务部复核。