
平台扣点的隐藏成本:佣金之外,还有哪些钱在悄悄流走
平台扣点的隐藏成本:佣金之外,还有哪些钱在悄悄流走
摘要:某品牌毛利 38%,实际算下来只有 25%——13 个百分点的差额去了哪里?拆开看是 5 类显性扣点 + 7 类隐性成本在叠加。这篇文章讲清平台扣点的真实组成,营销分摊的 5 类活动 × 3 类规则,以及公摊反写对净利润口径的影响。
关键词:平台扣点、营销分摊、物流费、公摊反写、平台佣金、净利润保卫战
38% 的毛利,怎么变成 25%
某户外品牌 2026 年第二季度的财务报表显示:
- 报表毛利:38%
- 实际毛利:25%
- 差异:13 个百分点
毛利率从「账面上」到「真实」之间的 13 个百分点,是电商财务的经典暗坑——多数团队不会主动拆解,因为拆解出来的结果往往令人不安。
13 个百分点从哪里漏出去的?财务团队花了 2 周时间拆,最后发现:
- 5 个百分点:平台佣金、技术服务费、内容服务费(显性扣点)
- 3 个百分点:营销活动分摊(满减、优惠券、达人带货分成)
- 2 个百分点:物流费结算错配(自营物流 vs 平台物流)
- 1.5 个百分点:仓储费、退货损耗
- 1.5 个百分点:跨店调拨成本、库存损耗
显性的平台扣点只占 5 个百分点,但叠加营销、物流、仓储、调拨后,13 个百分点的差异就出现了。毛利保卫战的关键不是「砍扣点」,而是「看见所有隐性成本」。
平台扣点的 5 大规则
不同平台的扣点规则差异巨大。规则体系化是平台扣点核算的基础:

| 平台 | 扣点率范围 | 主要扣费项 | 大促特殊 |
|---|---|---|---|
| 京东 POP | 5% - 8% | 扣点 + 营销服务费 | 大促期间扣点率临时调整 |
| 抖店 | 2% - 10% | 技术服务费 + 内容服务费 + 达人分成 | 直播间扣点不同 |
| 天猫 | 0.6% - 5% | 实时划扣技术服务费 + 软件服务费 | 大促年费上浮 |
| 亚马逊美国 | 15%(推荐费) | 关闭费 $0.3/单 + FBA 仓储物流 | 旺季仓储费上浮 |
| TikTok Shop | 5% - 8% | 交易服务费 + 达人佣金 | 跨境平台代扣税 |
每个平台的扣点规则都有独立的「平台扣点配置」,业务人员按平台维护,跨平台对比时自动汇总。
规则看似复杂,但有个共同点:扣点计算都是「订单实付 × 扣点率」。每个平台的扣点公式独立维护,跨平台对比时统一为「扣点率 × 实付金额」的可比口径,只是分子分母的细节不同。把这 5 大规则统一到一个公式里,对账就清晰了。每一个平台的扣点公式都可以独立维护,跨平台对比时统一为「扣点率 × 实付金额」的可比口径。
7 类隐性成本:被忽视的「扣点黑洞」
除了显性扣点,电商业务里还有 7 类成本常被忽视——它们就像水下的冰山,看不见的部分往往是亏损的源头:
成本 1:推广费。 直通车、巨量引擎、小红书种草等付费推广。账单里通常归到「营销费用」,但实际是流量获取成本,应该和扣点同等看待。
成本 2:服务费。 平台收取的额外服务费——仓储服务费、配送服务费、客服服务费。这些费用名目繁多,每月账单都有新条目。
成本 3:物流费。 自营物流(顺丰、京东物流)按订单计费;第三方物流(中通、圆通)按重量和距离计费;平台物流(菜鸟、京东配送)由平台代收代付。账单里的物流费需要按不同模式拆分核算。
成本 4:仓储费。 平台仓(FBA、菜鸟仓)按 SKU × 体积 × 天数计费;自营仓按仓库面积 + 人工计费。旺季仓储费通常翻倍。
成本 5:退运险。 一笔订单退货运费的保险,由商家承担。看似金额小(每单 0.5-2 元),但订单量级是百万的话就是 50-200 万元/月的隐性成本。
成本 6:赔付。 平台对消费者赔付的金额(品质赔付、延误赔付)。商家承担的部分计入成本。
成本 7:积分抵现。 平台积分(如支付宝积分、抖音豆)抵现金额由商家和平台共同承担。商家承担的部分计入成本。
成本精细化是平台扣点治理的起点。7 类隐性成本叠加起来,能把表
成本精细化核算的工程实现需要稳定的核算项目主数据——不同平台的费用项映射到统一的核算编码,避免「同一个名字不同口径」的混乱。面 38% 的毛利拉低到 25%。这一拆解的难点是每类成本在不同平台的账单里出现形式不同,需要按平台 × 费用类型 × 账期三维拆分。
按平台 × 费用类型 × 账期三维拆分,本质是把「费用分类」从平台维度解耦,让每类费用都可以独立配置核算项目。核算项目主数据是这套三维拆分的载体——业务人员配置一次、长期生效。
物流费用的 5 大构成
物流费的精细化拆分是把隐性成本「显性化」的关键路径。轻易云智能对账系统的物流费分摊模块支持按订单和 SKU 双向归集。
物流费是隐性成本里最复杂的一类。物流费用的精细化拆分是把隐性成本「显性化」的关键路径。物流费按构成拆解:

物流费的 5 大构成:
- 首重费:第一公斤的固定运费
- 续重费:超出首重部分按重量阶梯计费
- 保价费:高价值订单的保价服务费
- 包装费:纸箱、防震袋等包装材料
- 增值服务费:上门取件、货到付款、签收验证等
5 大构成按物流模式分摊:
- 自建物流:5 大构成都是商家自付,按订单成本直接归集
- 第三方物流:5 大构成由物流公司收,账单清晰
- 平台物流:5 大构成由平台代收,账单混入「平台费用」
平台物流的物流费最容易「藏起来」——它不和显性扣点列在一起,而是混在「平台费用」大类下。如果不单独拆分,物流费就被忽略。
营销分摊的 5 类活动 × 3 类规则
营销活动分摊是平台扣点之外最大的隐性成本。一笔订单可能同时叠加 5 类活动,每类活动的分摊规则又分 3 种:
5 类活动:
- 满减活动(满 200 减 30):按订单金额比例分摊
- 优惠券活动(店铺券/平台券):按承担方分摊
- 限时折扣(限时降价):按活动时段分摊
- 满赠活动(满 N 件送赠品):按 SKU 价值分摊
- 跨店满减(多店合并):按店铺 GMV 占比分摊
5 类活动 × 3 类规则的 15 种分摊组合构成了营销分摊的完整矩阵。轻易云智能对账系统把这套矩阵封装为可视化规则库,业务人员按活动类型选择规则即可,无需逐单配置。
3 类分摊规则:
- 按订单金额比例:分摊金额 = 活动成本 ×(订单金额 / 活动总 GMV)
- 按承担方分摊:商家承担 30%、平台承担 70%(按平台规则)
- 按时点分摊:活动期间均摊,活动结束后停止
5 类活动 × 3 类规则的 15 种分摊组合,让营销费用的归集逻辑变得复杂。营销分摊规则库把这 15 种组合封装为可配置项,业务人员按活动类型选择规则即可,无需逐单配置。营销分摊从「人工反推」变成「系统自动反写」,节省 80% 人工时间。
5 类活动 × 3 类规则 = 15 种分摊组合,每种组合独立配置规则,不互相干扰。营销分摊的反向操作——公摊反写——是把营销费用从活动维度反写到订单/SKU 维度,让每笔订单承担真实的营销成本。
公摊反写:营销费用的精细化归宿
公摊反写有 2 种模式。公摊反写是成本精细化核算的关键节点:
- 实时反写:营销费用分摊后立即反写到店铺的订单明细里
- 覆盖式反写:营销费用调整后重新覆盖已分摊的金额

公摊反写的关键是「撤旧 → 重新跑沙箱 → 重新反写」三步循环。每次营销活动调整或规则变更,都需要走一遍这个循环,保证已分摊的金额和最新规则一致。
公摊反写对净利润的影响是直接的——营销费用从「不显形」到「显形」,毛利从 32% 降到 27%。差异 5 个百分点,足以改变一个店铺的「赚钱 / 亏损」定性。公摊反写模块支持实时与覆盖式两种模式,让营销成本精准归集。差异 5 个百分点,足以改变一个店铺的「赚钱 / 亏损」定性。
库存盘点:扣点成本的最终归宿
营销分摊和物流费最终都通过库存影响利润。库存盘点是扣点核算的最后一公里。

3 类处置:
- 数量一致 → 正常:直接结案
- 数量不一致 → 差异:分析差异来源(损耗、错发、丢失),按差异金额计入成本
- 数据缺失 → 补盘:现场补盘后重新录入
库存差异计入成本:差异金额 = 实盘数 × 加权平均成本。差异原因在差异标签码里登记。
多平台接入:扣点规则统一化的挑战
多平台经营时,扣点规则统一化是个工程难题。规则统一化被封装为「平台 × 店铺 × 核算项目」三维配置,业务人员按平台独立配置。

15 个平台的扣点规则差异巨大:
- 国内平台(京东 POP、抖店、拼多多等):扣点率 2% - 8%,账单结构类似
- 跨境平台(亚马逊、Temu、Shopee 等):扣点率 10% - 15%,账单结构复杂
- 独立站(Shopify + PayPal/Stripe/Airwallex):不收扣点,但有支付通道费
要把这么多平台的扣点统一管理,对账系统需要:
- 每个平台的扣点规则独立维护(不同平台独立配置)
- 同平台多个店铺可以独立配置(不同店铺可享受不同扣点率)
- 跨平台扣点对比分析(哪个平台扣点成本更高)
多平台覆盖的价值:从分散到统一
15 个平台的覆盖不是「全都要做」,而是「按需做、价值化做」。
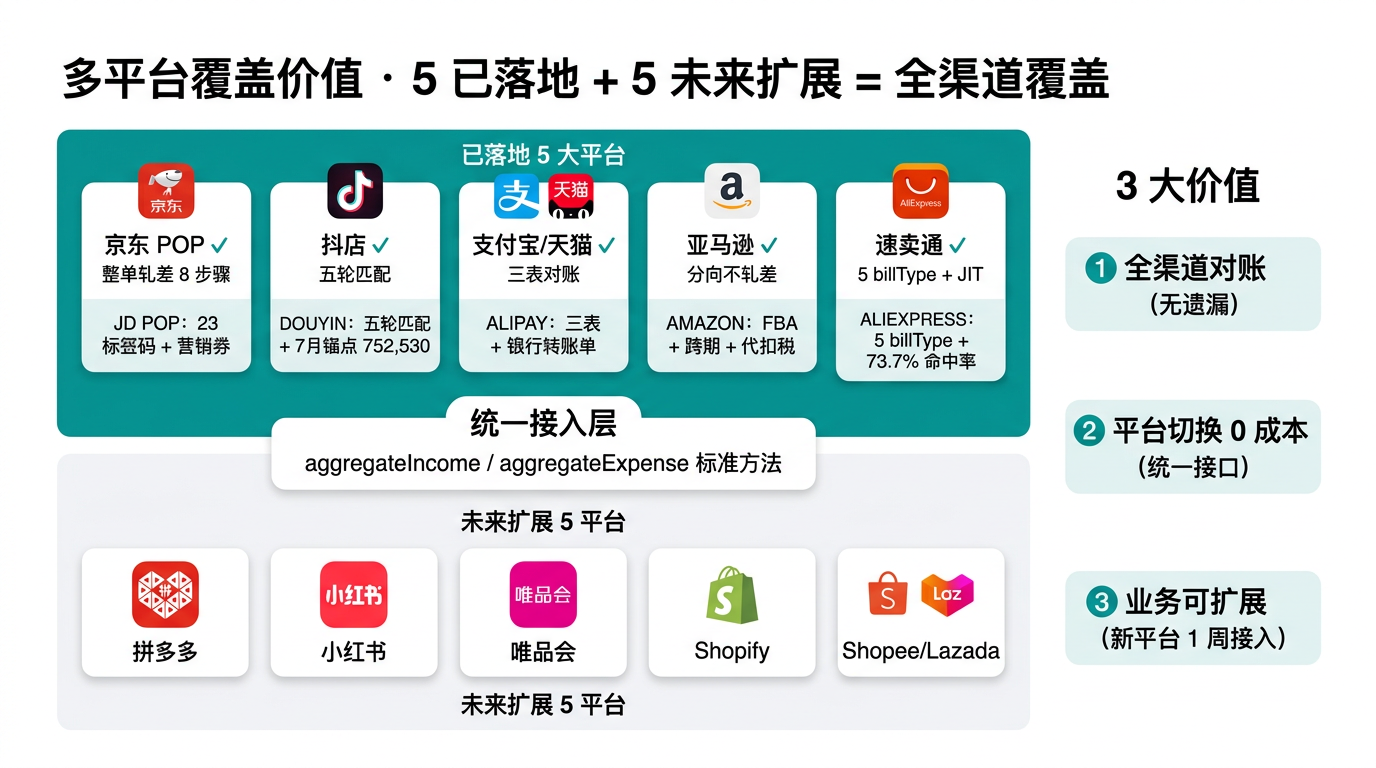
多平台覆盖的核心价值是「一次接入,全平台可用」——业务人员不需要为每个平台单独维护一套对账系统。轻易云智能对账系统的统一接入框架支持 15+ 平台按需扩展。接入不是越多越好,而是按业务 GMV 占比接入。
某品牌的 15 个平台 GMV 占比:
- 京东 POP:42%
- 抖店:28%
- 拼多多:12%
- 亚马逊:8%
- 其他 11 个平台:10%
按 GMV 占比接入,4 个主平台覆盖了 90% 的 GMV。剩下 10% 的 GMV 分散在 11 个平台。这一权衡需要在「全平台覆盖」和「投入产出比」之间找平衡。多平台接入范式把这套平衡封装为「按需接入、增量扩展」。
双子对账计划:扣点与收入的分离建模
扣点核算的工程实现是「双子对账计划」——收入对账计划 + 费用对账计划独立建模。

收入对账计划处理订单收入、退款、营销分摊;费用对账计划处理平台扣点、物流费、仓储费。两者通过「桥表」连接——同一笔订单的收入和扣点在桥表里配对。
双子计划的好处是:
- 收入对账和费用对账可以独立审核,不互相阻塞
- 桥表让两边的数据可追溯,便于差异归因
- 状态机统一管理(7 态收入 + 5 态费用),但逻辑独立
双子计划的工程设计解决了「收入和费用混在一起算不准」的根本问题——把两类不同性质的数据分开建模,再用桥表连接,是数据架构的关键决策。
收尾:看见隐性成本,才是毛利保卫战的开始
回到开头的 38% vs 25%。13 个百分点的差异不是「找不到」,而是「看见的成本不够细」。
把 5 类显性扣点 + 7 类隐性成本按 SKU 维度归集后,毛利的真相就出来了。这不是「砍成本」的逻辑——成本是业务行为的结果,砍不动;这是「看见成本」的逻辑——看清了才能优化。
毛利保卫战的起点是「看见」。看见每一笔订单的真实成本结构,看见每个 SKU 的真实毛利,看见每个店铺的真实贡献——这是对账系统精细化核算的核心价值。
看得见的成本才能优化——这是精细化核算的根本逻辑。把每一笔成本都贴上「它属于谁、它从哪里来、它去了哪里」的标签,财务团队才能从「被成本压着走」变成「拿成本做决策」——这也是这套精细化核算体系的核心价值。