
财务每月真正要做的三个决定:差异认不认、单据出不出、口径改不改
摘要:按下"整体对账确认"的那一秒,财务其实在替系统做三个决定:差异认不认、单据出不出、口径改不改。这篇把三个决定各自要看哪几个数字、错判的后果说清楚,讲清确认为什么是签字而不是盖章,三个出口各留什么痕迹、单据往哪个方向出、口径变更要不要重算历史这条最难的分岔怎么判。 关键词:对账确认、手工确认、失败行结转、口径变更、电商月结、差异处置
一、月末那天,你按下的那一下不是盖章
9 月账期。账单 5 号到齐,差异清单拉出来一屏,勾选、填备注、点"整体对账确认"。弹窗只提示一句:失败行将结转下期,可在下期计划中裁定。
财务松了口气,这个月对完了。
其实这一下签了三份字。
一份是这批差异认不认。一份是认下来的差异出不出单、往哪个方向出。还有一份是以后口径变了,这批已经定案的数要不要重算。
三份字各有各的看法,各有各的错判后果。而且系统在这三件事上都不替人签字。
二、"确认"这个动作,被理解成了盖章
界面上的动作只有一个:一个确认按钮。点下去,计划状态从已对账走到已确认,差异清单看着干净了。财务的直觉是:这批数据我认了,所以它是对的。
这一步理解错了。确认锁定的不是结论,是责任范围。
谁确认的,这是留痕。确认了哪些行,这是范围。剩下没确认的行去哪了,这是去向。
确认这一下只锁成功行。失败行不消失,它们留在池里结转到下期,等到被对平、被手工确认、或者被手工忽略为止。以为确认等于全部处理完,是这个动作最贵的误解。
还有个代价容易漏:重跑会清空人工痕迹。手工确认、手工忽略,都是人留下的判断,重跑一次就没了。所以重跑和确认是一对:确认之前重跑是修正,确认之后重跑是破坏。
反直觉的结论摆在这儿:系统不做一键全部确认,不是功能没做完,是设计上不能做。 自动化可以负责判定,不能负责签字。判定是规则的事,签字是责任的事。规则能写死在代码里,责任必须落在人身上。
三、决定一:差异认不认
这是三个决定里唯一能当场做完的一个。做法是把差异行分成三类,各走各的出口。
先说什么算"对平"。对账容差是 0,金额必须严格相等;尾差容差是 0.01,只留给分摊结果的四舍五入。这一分钱是必然产物,不是可以顺手放宽的容差。
| 出口 | 什么时候走 | 留下什么痕迹 | 下期还能不能动 | 认错的代价 |
|---|---|---|---|---|
| 对平 | 重跑后判成功 | 无人工痕迹 | 能 | 少认了差异,这笔差异从此没人管 |
| 手工确认 | 人工核实属实,备注必填 | 可审计备注,原差异原因备份 | 已确认后锁定 | 没核实就认,等于凭一句备注出单 |
| 手工忽略 | 人工核实本期不处理 | 忽略标记加备注,永久出池 | 不能,下期不再对账 | 该忽略的认了,等于凭空出单 |
三个出口的差别不在金额,在还回不回来。对平和手工确认出来的行,下期还在池子里,你还有机会改主意。手工忽略是永久出池,本期不处理、下一期不再对账。选它等于签字确认"这笔钱就这么算了"。
手工确认这一步的规矩是硬的:备注必填。备注是审计要看的东西,不是写给同事看的说明。确认之后转成功,出的是一张"应收单-手工确认",费用项目走 6001.01。负值红字的数量方向是 −1,退款类差异出去的就是红字单。
差异原因和处置建议是分开存的:原因存机读码,建议存一段纯文本。建议文案不驱动系统行为,审计不会把一句建议当成判断依据。
更早的一层,差异原因码的处置已经分好三档:自动出单 20 码、不出单挂清单 19 码、人工确认后出单 1 码。认不认这个决定,其实是在这三档里给具体某一行选位置。
这条路上,譬如轻易云的手工确认与手工忽略两个出口,规则是写死在实现里的。备注必填、原差异原因备份、忽略行永久出池——财务要做的只是判断,不是在备注里凑格式。
还有一条容易忽略:失败行的结转有三种来源——跨期结转、同账期未选中账单结转、在途未结算。三种来源都按新账期入账,不回刷历史。上期报表上的数,不会被后来这一期的动作改掉。

这一屏是三个决定的收敛口:差异认不认,最终都变成这张单据列表上的几张纸。
这屏里最该看的不是合计金额,是状态分布。12 张里已推送 11、推送失败 0,还有 1 张停在预览中。翻译成财务话,这个月有 11 笔差异被认下来并出了单,还有 1 笔悬在单据层,没进金蝶。
"含异常体行 1 张"这条同样要看。推送成功不等于体行都对。这 1 张就是提醒你:确认是签字,签字之后单据还得有人再过一眼。
四、决定二:单据出不出
差异认下来之后,第二件事是:这笔钱变成什么单据,往哪个方向出。
转换侧有三条出单路径:暂估应收下推财务应收、差异标签生成费用应收单、费用类生成应付单。第一条有个硬约束——只能下推,不能凭空生成财务应收。没有暂估就没有下推,凭空造一张财务应收出来,等于在账上记了一笔不存在的应收。
方向判断是这个决定的核心:一笔钱是平台欠你,还是你欠平台。同一笔平台补贴,开成应收单,月末会被审计退回来——账上多了一笔平台欠你的钱,实际上是你少收了一笔。
| 判断点 | 问什么 | 错判的后果 |
|---|---|---|
| 方向 | 这笔钱是平台欠我还是我欠平台 | 平台补贴开成应收单,月末被审计退回 |
| 符号 | 金额带正负号还是取绝对值 | 退款腿被当收入入账,收入虚增 |
| 粒度 | 出单切到什么粒度 | 单据张数失控,或者合并到看不出构成 |
| 日期 | 业务日期取哪一天 | 跨期错位,钱进错月 |
四条判断里,日期最容易按直觉走错。出单时业务日期取月末倒数第二天,不是取流水日期,也不是取今天。单据日期晚于当天会被直接拒推——这条是保护,不是限制。
还有一条是重推时才会撞上的:推送型对接天然幂等,保存型没有幂等拦截。 重推一次,保存型这边就可能多出一张单。所以单子上必须带防重字段,重复推过去,对端才认得出这是同一张。
推完还不算完。回读校验容差是 0.005——推送后把产物单读回来,比对行数和金额,对不上就判失败。宁可报错,也不让少了一行的单悄悄进账。
所以单据的状态列才是重点:转换单据 5 个状态,草稿、已确认、推送中、已推送、推送失败。只有已确认的批次才允许发起推送,一次推送任务不允许并发重复入队。

这张流程图的入口写得很清楚:对账数据(已 CONFIRMED)才进凭证自动化。
凭证这一层只有一条规矩:进来的必须是已确认的数据,出去的是按企业科目体系生成的凭证,借贷必平。轻易云这边,凭证生成这一步不做判断,只把已经定了的结果算整齐。
这就是三个决定串起来的第一个接口。决定一认错了、决定二定错了,凭证层不判断对错。它只会把错的算得更整齐——平衡的是一笔本身就不该存在的账。
五、决定三:口径改不改
前两个决定是关于这一期的。第三个决定关于以后每一期,而且最容易拖到下一年才有人想清楚。
先说改口径本身有多重。判定规则一改,全量回放的验收标准是:恰好 N 行变化、其余零回归。N 是事先说清楚要变的行数,剩下的行必须一个都不动。做不到这一点,说明改的不是口径,是判定本身。
然后是最贵的那个分岔:改了口径,要不要重算历史。
| 判定条件 | 问什么 | 答案指向 |
|---|---|---|
| 影响范围 | 只影响一个新平台一类新标签,还是覆盖全部计划 | 覆盖全部计划,历史数字和后面的数不可比 |
| 是否影响已确认期 | 有没有已经锁定的期落在影响面里 | 已确认期只能取消确认后重来,痕迹会掉 |
| 报表可比性 | 两个月的数要不要放在一起看 | 要放在一起看,就必须重算,不能只改新数据 |
最危险的口径变更不是改错,是改对了但只改了新数据。 改错会报错,会有人来找你。改对了但只改了新数据,两个月的数据放在一起是错的,而且没有任何地方会提示你。
这类场景我们处理时的做法是:先算清楚要变几行,再拿历史数据全量回放一遍,验收恰好 N 行变化、其余零回归。这一步是纯验证,不动单据——单据层是另一条链,凭证层不需要知道口径变过。

这张状态机图把难度摆出来了:收入计划 7 个状态、费用计划 5 个状态,账单行的对账状态另有 4 个。
决定三为什么最难:前两个决定你可以这次做错、下次改。第三个决定错了,改的是以后每一个月的口径,而已经锁在已确认里的那些行,系统不会替你退回去。想退,得走回路;走回路,人工痕迹会掉。
六、三个决定,怎么排进一个月的节奏里
月结 21 天,这条节奏能拆成 8 个节点。三个决定落在不同节点上,前置条件不一样。
差异认不认,落在差异归因这个节点,卡在收入计划确认之后。确认之前重跑是修正,确认之后重跑会清空人工痕迹——这个节点上,能反复试错的窗口只有确认之前那一次。
单据出不出,落在集成转换和业务单据两个节点,卡在同一范围的转换批次不重复生成这条硬闸上。同一个店铺、同一个账期,转换批次正在生成时不允许再来一次。七个硬闸的先后顺序就是"谁卡谁"的完整答案。
口径改不改,落在整条链路的外侧。它的前置条件不是某个节点通过,是上一次变更的回放验收通过。
回到开头那一下。你按下确认按钮的时候,其实是在替这个月的账签三份字:差异认不认、单据出不出、口径改不改。系统能替你做的是判定、留痕、回放验收,替你做不了的是判断和签字。轻易云给的是签字之前的全部依据。没被确认的那些行去哪了、已推送的那 11 张里哪 1 张体行异常、口径回放到底变了 N 行还是多了一行。
进度怎么盯?任务进度只有四件套:总数、已处理、成功、失败。失败重试 3 次,指数退避是 1 秒、2 秒、4 秒。重试三次还失败,基本可以确定是业务问题不是技术问题,该去看错误信息原文,不是继续点重试。
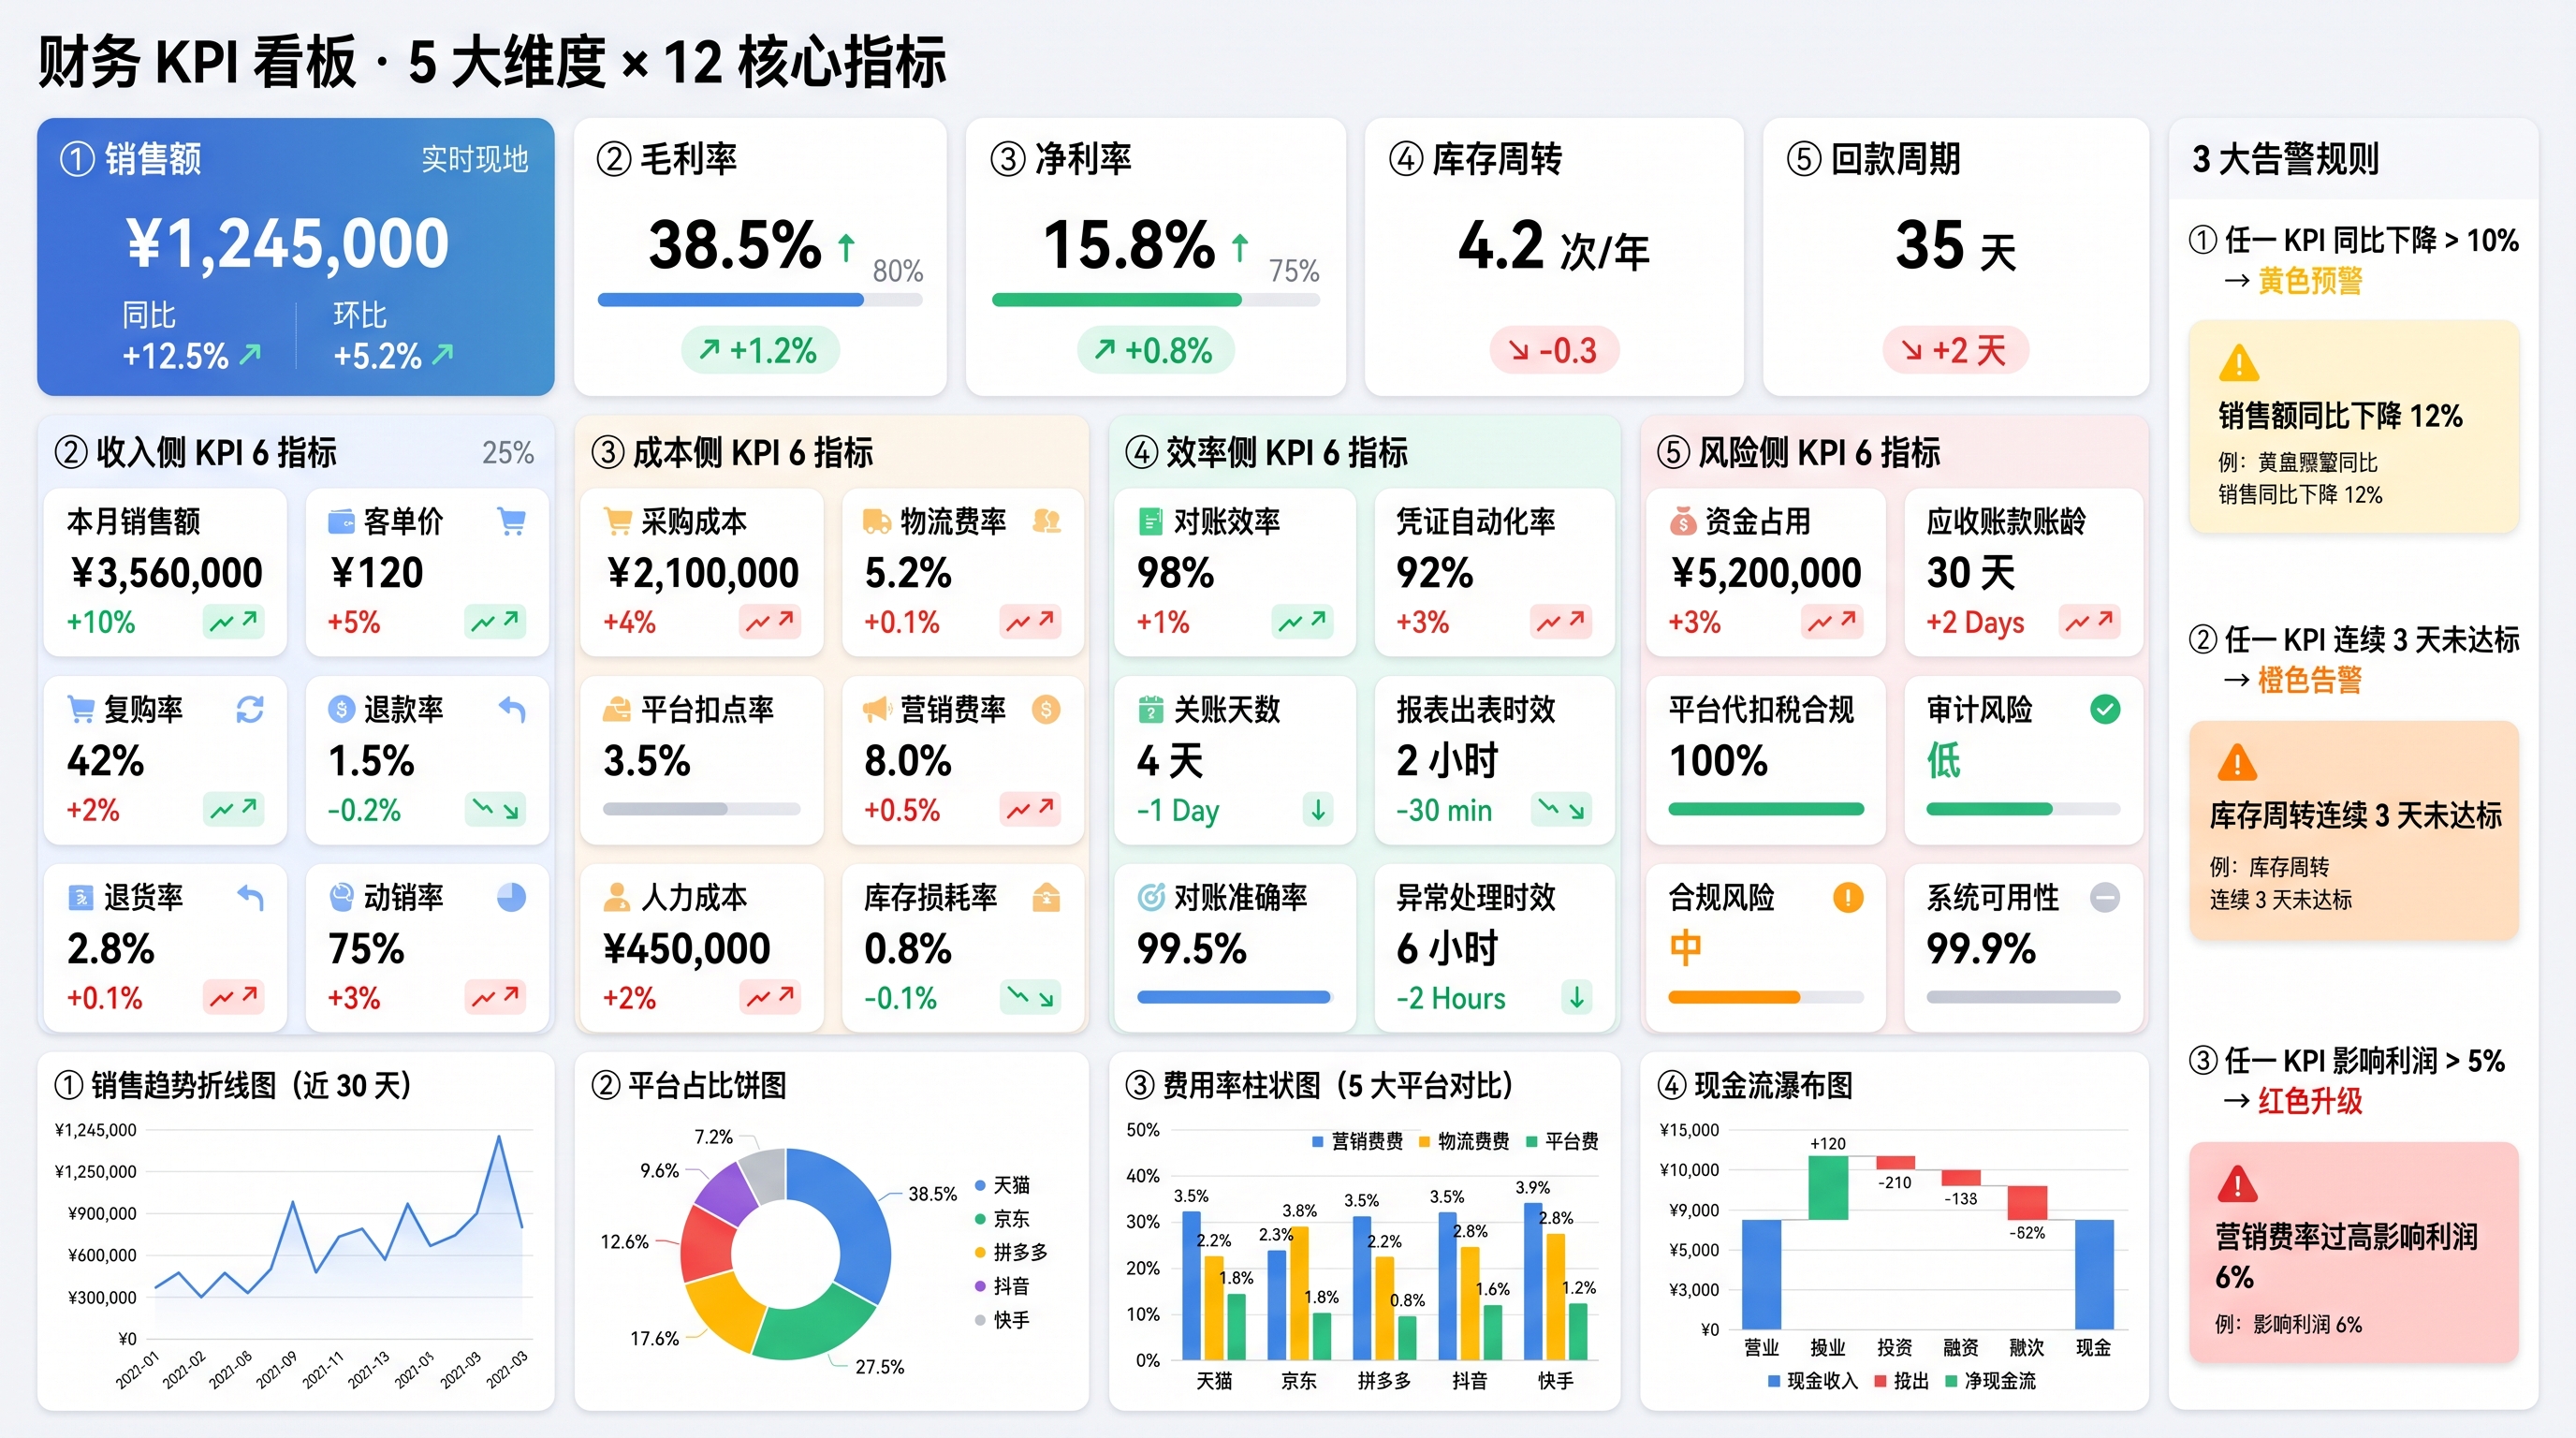
这一屏能替你看见结果,看不见谁签的字。它的效率侧指标同样对得上三个决定:对账效率、凭证自动化率、异常处理时效。看板上还有一条规则是任一 KPI 连续 3 天未达标就橙色告警。对账这件事,连续 3 天没达标,往往不是某个节点卡住了,而是这三个决定里有一个一直没人拍板。
这三个决定不会因为你换了工具而变轻。工具能替你把判定跑完,替不了你在这三张纸上签字。
七、今天下班前就能做的三件事
一,把这个月的差异清单按三个出口分一遍:对平的多少行、手工确认多少行、手工忽略多少行。分完你会立刻看到,"认不认"这件事的规模比你以为的大。尤其要看手工忽略那几行——每一行都是一笔永久出池的钱,备注里写的理由就是这笔钱唯一的去向。这张分法还能直接抄进月度对账说明,下个月不用再拉一遍明细。
二,把手工确认和手工忽略的备注规范写下来。备注是审计要看的东西,至少要能回答"这条差异凭什么认"。可以要求备注里写清三件事:核了什么、跟谁核的、为什么这个月不处理。写不出来的那几行,本来就不该按手工确认结掉。规范一旦定下来,审计问起来就是拿备注回答,不是拿记忆回答;换个人接手,备注也能替他把事情讲清楚。
三,给口径变更立一条规矩:任何一次口径改动,先写下要变几行,再全量回放验收,行数对不上就不上。回放一遍要时间,不写规矩的代价是拖到报表出来之后——那时候要改的已经不是数,是已经发出去的报表。规矩写在流程上而不是记在某个人的脑子里,下次换人接手也一样跑得动。