
15 个平台各有一套规则,为什么对账规则必须"内置"而不是每次手配
摘要:一个平台一套怪规矩,十五个平台就是十五套。这篇讲清三件事:对账规则为什么必须作为产品资产内置,而不是每次都让财务手配;内置的到底是平台口径还是财务口径;四类脚本各自承载哪一段口径,以及新平台的边际成本为什么是递减的。 关键词:多平台对账、规则内置、新平台接入、对账脚本、平台账单口径、电商财务
一、接第 4 个平台,财务把调研又做了一遍
接第 4 个平台的时候,财务团队把第 1 个平台做过的调研又做了一遍。
同一批问题再问一遍:平台账单怎么拆行,退款挂哪个核算项目,账期按订单日还是按结算日。一周时间,问出来的答案和一年前那份几乎一模一样,差别只在平台名字换了。
让人不安的不是重复,而是重复没有沉淀。上一轮的结论留在某个人的电脑里、某张表格的备注里、某封邮件的附件里。第 4 个平台的接入看着是新项目,实际是在重新考古。
于是问题来了:平台差异这么多,到底该每个平台配一套模板,还是该变成一份能复用的资产?
二、"每个平台一套模板"这条路,撞在四个硬问题上
平台差异是客观事实,不是实现质量问题。同一笔订单在不同平台的账单里,形态完全不一样。
| 平台 | 一笔订单在账单里的形态 | 财务侧的直接后果 |
|---|---|---|
| 京东 POP | 一笔拆成多条核算行 | 收入、优惠、运费各占一行,不能按订单号取一个数 |
| 亚马逊 | 按费用类型分档 | 加拿大站一笔订单被拆成 6 条核算行:商品销售、销售税、促销返利、平台代扣税、销售佣金、物流费用 |
| 支付宝资金体系 | 有三张表 | 资金流水、聚合结算账户流水、余利宝明细各说各的 |
| 速卖通 | 有 5 类账单 | 美元结算、人民币结算、支付宝国际动账、全托管动账、全托管结算单 |
已经接入的是 15 个平台:国内 7 个(京东 POP、抖店、拼多多、小红书、视频号、唯品会,加支付宝资金体系),跨境 8 个(亚马逊、Temu、Shopee、Lazada、eBay、速卖通、Shopify 独立站、Newegg)。新平台还在持续接入中。
按"每个平台一套模板"走,会撞上四个硬问题。
重复劳动是头一个。每个平台都要重做一遍调研和试算,15 个平台就是 15 遍。
口径漂移是第二个。同一个判断,两个人在两个平台上做出两个结论,等到月末才发现,已经是一张要解释的表。
新人上手慢是第三个。老员工一离职,口径跟着走,交接靠的是一份 Excel,而不是一套能跑的东西。
审计追不回来是最要命的。三个月前的一笔差异,问"当时为什么这么判",如果答案是"我记得业务当时是这么说的",这在审计里等于没有答案。
前三条是效率问题,加班能解决一部分。第四条是风险问题,加班解决不了。

这张列表是规则内置之后的样子:不论账单来自京东还是亚马逊,进入计划的格式都一样。财务要回答的问题从"亚马逊这份账单又是哪一列在哪个位置"变成"这一批计划里,哪几个差异不是零"。
差异被关在差异栏里,而不是散落在计算过程里。这就是"规则内置"要解决的事:每一笔非零差异都带着一个说得清的名字出现,而不是让财务自己去翻几百行解析逻辑。
三、内置的是什么:四类脚本,四段口径
先回答最容易吵起来的那个问题:内置的到底是平台口径,还是财务口径?
答案是:内置的是平台这一侧"怎么记账"。财务这一侧"怎么记账",永远归财务拍板。这两件事混着来,出了差异谁都说不清。
内置的部分被拆成四类脚本,每类只回答一个问题。
| 脚本类别 | 规模 | 承载的口径段 | 谁提需求 |
|---|---|---|---|
| 解析脚本 | 61 条(含 25 个默认) | 把平台字段变成核算行:账单这一行是收入还是费用,挂哪个核算项目 | 平台侧为主 |
| 收入对账脚本 | 109 条(含 10 个默认) | 把行和订单对上:账单净额与订单应收能不能轧平,轧不平是什么原因 | 财务定差异分类 |
| 费用分摊脚本 | 6 条(含 6 个默认) | 把公共费用摊到订单:一次扣收怎么落到多笔订单头上 | 财务定分摊基准 |
| 集成转换脚本 | 126 条(含 20 个默认) | 把结果变成 ERP 单据:暂估应收怎么下推,费用差异怎么出应付单 | 财务定科目与符号 |
四类加起来 302 条脚本。共同点不是数量,是边界——改动一类不会连带推翻另一类。
现行对账口径默认是整单轧差:同一订单的正负行合并之后一次性比对。分向不轧差只作为个别平台的遗留做法保留。这条口径一旦定死写进脚本,就不会因为换个人复核而变。
平台侧那套"这个平台的账单长什么样、每一行代表什么"的知识,就这样被吸收成了产品资产:轻易云的解析脚本已经把 25 类账单类型的字段结构固化下来,财务不用每次重新调研。
财务的判断权一点没少:核算项目怎么设、金额符号朝哪边、账期归哪个月、科目怎么映射,这四件事必须由财务自己拍板,而且每次都要拍。
四、平台口径和财务口径,界线在哪
这两个概念混在一起,排查差异就会变成甩锅比赛:运营说"平台账单就是这样",财务说"我们口径不是这样",谁也拿不出依据。
把界线画出来,差异归属就能当场定。
| 事项 | 归谁拍板 | 怎么变 |
|---|---|---|
| 账单一行的字段结构、拆行规则 | 平台侧 | 平台改版时随版本更新,财务不参与 |
| 核算项目、金额符号方向 | 财务 | 财务定稿,口径卡记版本 |
| 账期归属(订单日 / 结算日 / 账期末) | 财务 | 财务定稿,跨期差异单独走 |
| 科目映射与凭证生成 | 财务 | 按企业科目体系配置 |
| 差异原因的分类 | 财务定分类,产品落地 | 新增分类走统一登记 |
界线其实很好记:凡是"平台怎么记"的,进产品;凡是"我们怎么记"的,进财务。
分界线明确之后,差异排查的顺序是固定的,不需要开会。账单净额与订单应收对不上,先看解析行有没有丢行;解析行没问题,再看是不是账期归属这类财务口径造成的。顺序固定,谁都不用先证明自己没错。

这张图是最终形态:多店多平台的账单进来,先过同一个对账引擎,再分账、凭证、合并报表。分账那一步尤其关键——平台代收、公司账户、各店分账,分账凭证出来之后,跨店利润分析才有意义。
在规则内置之前,多店多平台的合并报表做不出来,是因为不知道该按哪一列加。口径统一了,合并才是加法。
五、规则资产靠什么不过期
规则内置以后,最大的风险不是没人维护,而是维护得没有章法:改了一版脚本,历史数据跟着变;某天平台改版,半年后没人记得当初按哪版口径判的。
盯三件事就能把住。
样本齐备率。 登记在册的账单类型有 25 类,分布在 10 个平台。原始样本收了 38 份,这 25 类里 22 类有样本、3 类缺样本、2 类质量降级。
那 3 类缺样本的才是最该盯的:它们的默认脚本都在,解析也在跑,却没有真实原始账单对照过。这是最危险的状态,表面上看不出任何问题,直到某天平台改了字段格式,解析静默地少导一列,差异栏开始冒出看不懂的尾差。
所以看接入进度,别只看"接了几个平台",要看样本齐备率。平台数是数量,样本齐备率才是可用性。
口径卡随版本走。 每条平台口径挂一个版本号,脚本改动升版本,旧版本保留不删。这样三个月前那笔差异被判成某种原因,现在能追到当时是哪一版脚本、依据哪条口径判的。口径演进靠版本,不靠记忆。
同时,"现行口径"和"早期口径"要能并存。整单轧差是现行默认,分向不轧差是部分平台的遗留做法,这两句话必须同时为真,写在一起才不误导人。
现在 15 个平台的对账规则已经内置在轻易云的规则层里,每个平台的账单解析、差异判定、差异原因分类都是各自独立的版本,新平台还在持续接入。版本独立听着平淡,它省掉的是"改一个平台怕碰坏另外十四个"的小心翼翼。
变更必须全量回放。 脚本改一版,拿旧版把历史计划整批重跑一遍:旧版结果与库里现值零偏差,说明回放环境可信;新版跑完,只有预期的那些行结论变了,其余零回归,这一版才算改对了。
回放的真正价值是排除"改一版,动全身"。如果新版一跑,历史计划大批量翻结论,说明动的不是某个平台的怪规矩,而是公共骨架——这时候要停下来,而不是发版。

这张架构图解释了为什么第 3 个平台和第 15 个平台的成本差那么远。上面一层是已经跑通的平台,中间是统一接入层,负责两件事:把平台账单聚合到收入和费用两个口径,把平台级默认值和店铺级默认值分开。下面一层是还没接入的。
新平台要做的事因此被压缩成很具体的一条:实现收入聚合和费用聚合两个取数方法,再配上默认解析脚本。前端页面、筛选器、报表都不用动,它们读的是统一接入层,不是平台本身。
注意上面那层的括号:京东 POP 整单轧差 8 步骤、抖店五轮匹配、支付宝三表对账、亚马逊分向不轧差、速卖通 5 类账单。各平台的怪规矩写在自己的格子里,没有互相污染。这就是"规则内置"最实在的样子——不是把差异抹平,是把差异隔离。
六、成本不是加法,是阶梯
再说一个反直觉的判断:平台接得越多,接下一个平台的边际成本越低。
直觉恰好相反。平台从 1 个变成 15 个,规则变多,人也变多,凭什么反而更省?
因为前面每个平台付出的成本里,有一大块是"一次性基建",长好之后每个新平台都在用:聚合取数的方法骨架,是第一个平台逼出来的;账单行和订单挂起来的桥表,是第二个平台逼出来的;对账的状态机和失败原因分类,是第三个平台逼出来的;变成 ERP 单据的出单骨架,是第四个平台逼出来的。
平台专属的东西确实要重写——账单字段怎么拆、哪些行算收入、退款挂哪个核算项目,这部分永远要做。但它们被圈在一个盒子里,漏不到盒子外面。
所以第 15 个平台的成本低于第 3 个平台,低的不是"新平台变简单了",而是"骨架已经在了"。
回看开头那个场景:接第 4 个平台之所以要把调研重做一遍,不是因为平台差异太大,而是上一轮的结论没变成别人能用的东西。规则内置解决的正是这件事——轻易云的规则层把 15 个平台的解析、对账、分摊、转换规则固化下来,财务判断的原料不用每次重新采一遍。
这解释了一个常见误判:看到团队一直在加平台,就以为系统在膨胀、复杂度失控,想收一收。复杂度确实在长,但长的是被封装起来的差异。真正让系统失控的,不是平台多,而是每个平台的差异都直接漏进公共逻辑——改一个平台的动作影响到另外十四个平台,那才叫失控。
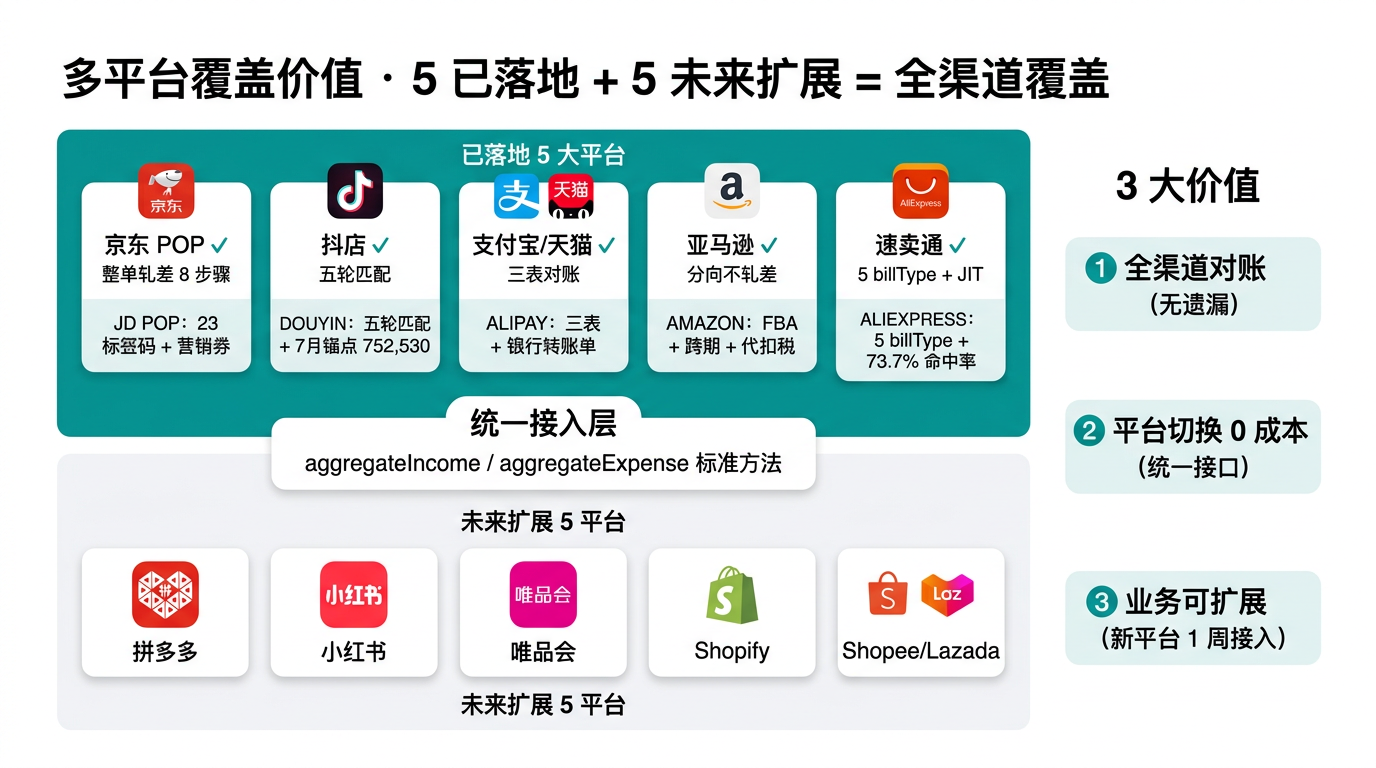
这张图给的三个价值里,财务最该盯第三个:新平台 1 周接入。这个数字听着像销售话术,但它可以被证伪——接完回头看解析行对不对、差异原因归不归类、样本齐备率涨没涨。如果下一个平台真的一周接上、跑出零差异计划,这个数字就成立;如果用了一个月,说明骨架没长好,规则还散在平台外面。
第一个价值"无遗漏"同样可以证伪:看每个平台的差异栏里有没有长期挂着没人解释的金额,以及每一笔差异能不能在当天说清原因。
七、这套东西怎么落到你们团队里
先做一次盘点。把你现在每个平台的差异判定写下来,数一数有多少条其实是同一类。重复的分类越多,沉淀成资产之后省下的力气就越大。
再做一次分层。给每条判定标上"平台侧"还是"财务侧"。标不出来的,说明这条规则混了两层,先把归属谈清楚再谈建规则。
然后立卡。每条财务侧口径写一张四行的卡——归属基准、跨期处理、特殊情况、责任人。写不满四行,通常说明内部还没对齐,这时候建规则只会把分歧固化进系统。
还有一件容易漏的事:规则接进来之后,变更要有出口。平台改版了、账期口径调整了,谁来提、谁来定、改完怎么回放,得有人认领。否则规则库用不了多久就会退回"谁都不知道最新版在哪"的状态。
八、这周就能做的三件事
第一,挑上周判失败的差异,挑一笔金额大的,按现在的口径重跑一遍,看能不能在当天说清原因。说不出来,说明规则里还缺一条。
第二,把每个平台差异栏里挂得最久的那几笔金额捞出来,列一张清单,问清每笔该谁认领、什么时候销掉。
第三,在接入排期表里加一列"样本齐备率",每周更新一次。下一个平台进来之前,缺样本的账单类型不算接入完成。